최근 부동산 시장을 지배하는 담론은 명확합니다. "이제 서울 똘똘한 한 채만 오른다", "지방 부동산은 인구 소멸과 함께 끝났다"는 이분법적 논리입니다. 수도권 집중화와 양극화가 심화되는 흐름 속에서 이러한 주장은 언뜻 반박하기 어려운 정설처럼 느껴집니다.
하지만 자산 시장을 10년, 20년 이상의 장기 시계열로 추적해 보면 시장은 결코 일방향 직선으로만 움직이지 않았습니다. 서울과 핵심 지방 광역시의 자산 가격 격차는 역사적으로 항상 벌어졌다가 좁혀지고, 다시 수렴했다가 발산하는 사이클을 반복해 왔습니다. 수많은 거시 변수 중에서도 이 가격 갭을 결정짓는 가장 핵심적인 선행 지표는 바로 '미분양 데이터'와 '공급 절벽'입니다.
오늘 칼럼에서는 통계적 데이터를 바탕으로, 대구 최상위 주거지와 서울 평균 아파트 가격이 어떻게 수렴해 왔는지, 그리고 향후 수년간 전개될 시장의 구조적 변화를 짚어보고자 합니다.
1. 비교의 전제: '도시 전체 평균'이 아닌 '상위 30개 단지'를 보아야 하는 이유
통계 착시를 걷어내는 것부터 시작해야 합니다. 서울 전체 아파트의 평균 평당가와 대구 전체 아파트의 평균 평당가를 단순 비교하는 것은 무의미합니다. 서울은 국가 중추 기능을 담당하는 메가시티이며, 대구 외곽의 구축 빌라형 아파트와 강남 3구의 신축 하이엔드를 한 바구니에 담아 비교할 수는 없기 때문입니다.
그러나 분석의 잣대를 '대구 상위 30개(혹은 50개) 핵심 아파트'로 좁히면 완전히 다른 차원의 데이터가 나타납니다. 지방 대도시의 인구 감소를 우려하지만, 230만 대구 인구 중 자산 상위 계층과 고소득 전문직, 학군 수요층이 선택하는 핵심 주거지는 극히 한정되어 있습니다. 즉, 도시 전체의 볼륨이 줄어들더라도 상위 30~50개 플래그십 단지의 가격을 밀어 올리고 하방을 지지하기에는 대구의 상위 유효 수요만으로도 충분히 차고 넘칩니다.
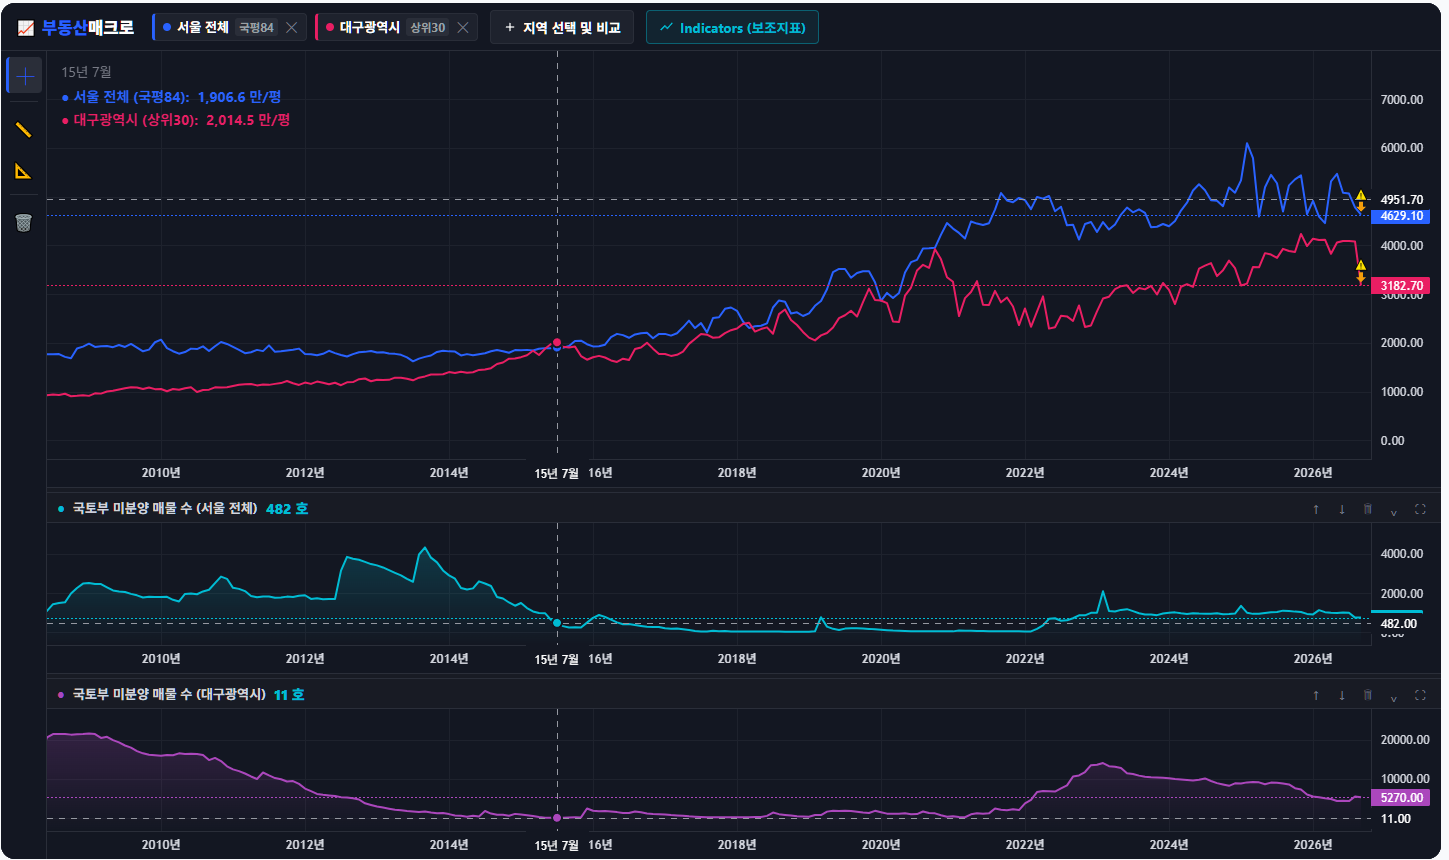
실제로 장기 차트를 추적해 보면, 대구 상위 30개 단지의 평당가 평균은 서울 전체 아파트의 평균 평당가를 지속적으로 추적해 왔으며, 특정 국면에서는 이를 웃돌기도 했습니다.
2. 2015년 미분양 11호의 역사: 대구가 서울 평균을 추월했던 순간
역사는 반복되지 않더라도 그 운율은 맞춘다는 말이 있습니다. 2010년대 중반의 시장 데이터가 바로 이를 입증합니다.
2008년 글로벌 금융위기 직후 대구는 '미분양의 무덤'이라 불렸습니다. 미분양이 2만 호를 넘어서며 끝없는 침체가 이어질 것 같았지만, 공급이 멈추자 누적된 미분양이 서서히 소화되기 시작했습니다.
그 결과 2015년 7월, 대구의 미분양 주택 수는 역사적 저점인 단 '11호'까지 떨어졌습니다. 미분양이 제로에 수렴하고 매수 대기 수요가 폭발하자 가격은 가파르게 치솟았고, 마침내 대구 상위 30개 아파트의 평균 평당가가 서울 전체 아파트 평균 평당가를 골든크로스(추월)하는 기현상이 발생했습니다.
이는 서울만이 유일한 정답이 아니며, 극단적인 공급 부족과 미분양 소진 국면에서는 지방 최상급지가 수도권 전체의 평균 수익률을 압도할 수 있음을 보여주는 명백한 실증적 증거입니다. 이후 서울의 대세 상승장이 시작되면서 다시 두 지표 간의 스프레드(격차)가 극단적으로 벌어졌지만, 역사적 고점과 저점을 오가는 이 밴드는 여전히 유효하게 작동하고 있습니다.
3. 공급 절벽과 미분양의 궤적: 역사는 다시 준비되고 있다
현재 대구 부동산 시장의 좌표는 어디일까요? 불과 1~2년 전만 해도 대구는 1만 호가 넘는 미분양 물량으로 인해 전국에서 가장 큰 가격 조정을 겪었습니다. 그러나 영원한 하락은 없습니다. 현재 대구의 미분양 지표는 극단적인 고점 영역을 통과해 완연한 감소세로 돌아섰습니다.
더 주목해야 할 팩트는 앞으로 이어질 입주절벽입니다. 지난 수년간 이어진 PF 대출 경색, 공사비 급등, 분양 침체로 대구 내 신규 주택 사업의 착공 및 인허가 실적은 사실상 전무에 가깝습니다. 주택은 인허가부터 준공까지 3-4년의 물리적 시간이 소요됩니다. 지금 땅을 파지 않는다는 것은 2027년~2029년 대구 도심에 신축 공급이 완전히 말라버린다는 뜻입니다.
앞으로 몇 년간 전개될 시나리오는 자명합니다:
- 신규 분양 및 입주 물량이 전무한 상태에서,
- 기존에 쌓여있던 준공 후 미분양 및 분양권 매물이 점진적으로 소진되며,
- 2015년과 유사한 '극단적 공급 결핍 상태'로 시장이 강제 진입하게 됩니다.
따라서 벌어질 대로 벌어진 대구 상위 30개 단지의 평당가와 서울 전체 아파트 평당가의 갭은 다시 좁혀지며 평균으로 회귀(Mean Reversion)할 확률이 대단히 높습니다.
4. 소득 대비 주택가격(PIR)으로 본 밸류에이션 저평가
혹자는 "대구의 1인당 소득이나 GRDP가 낮아 상승 여력이 제한적이다"라고 비판합니다. 하지만 이는 밸류에이션 지표인 PIR(Price to Income Ratio, 소득 대비 주택가격 비율)을 간과한 해석입니다.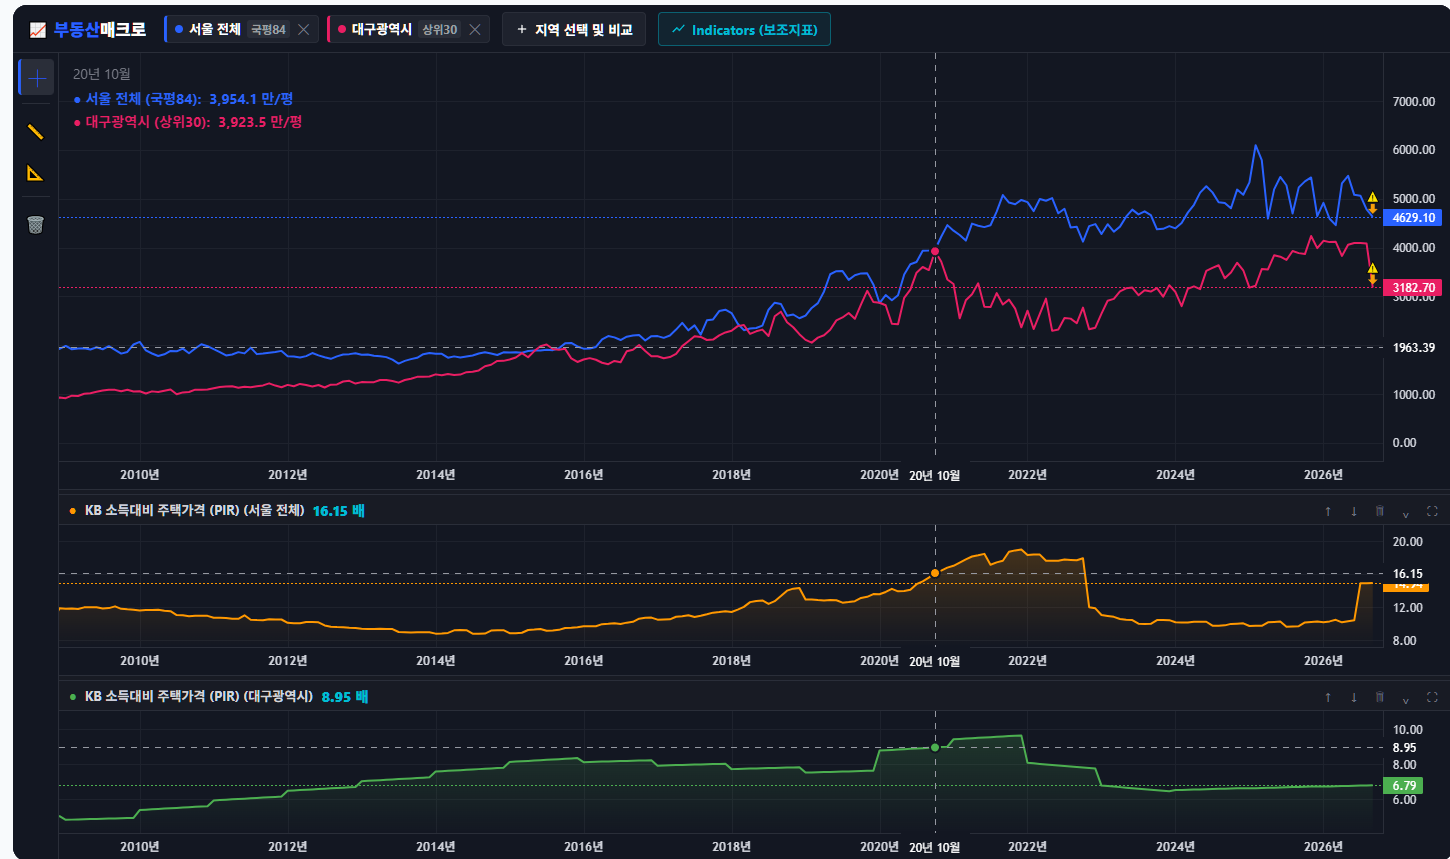
현재 서울의 PIR은 장기 역사적 평균치를 크게 상회하며 소득 대비 가격 부담이 누적된 상태입니다. 반면 대구의 PIR은 장기 평균 밴드의 최하단에 위치해 있어, 소득 수준 대비 주택 가격이 극심한 저평가 구간에 머물러 있습니다.
대구의 주택 가격이 억눌려 있던 이유는 대구 시민들의 소득이 줄어들거나 지역 경제가 붕괴되어서가 아닙니다. 단기 과잉 입주 폭탄으로 인해 매수 심리가 얼어붙고 관망세가 팽배했던 심리적 왜곡 때문입니다. 이 억눌린 심리가 정상화되고 PIR이 과거 정상 궤도까지만 복원되어도, 대구 상급지의 가격 탄력성은 매우 가파르게 나타날 수밖에 없습니다.
핵심 정리 및 앞으로의 시선
- 통계의 재정의: 도시 전체가 아닌, 수요가 집중되는 대구 상위 30위~50위 권역의 아파트에 집중해야 합니다.
- 사이클의 주기: 미분양 피크아웃과 2027년 이후 착공 절벽이 맞물릴 때, 상위권 단지는 서울 평균 아파트 수익률을 따라잡거나 능가하는 시기를 맞이하게 됩니다.
- 현재의 위치: 극심한 저평가(낮은 PIR) 영역으로, 리스크 대비 리턴이 매우 높은 비대칭적 기회의 구간입니다.
하지만, 지금 당장 무조건적인 장밋빛 상승을 낙관하기에는 시장에 남아 있는 구조적 리스크가 하나 존재합니다. 금리 인하의 속도와 전세가율 회복세, 그리고 잔여 준공 후 미분양이 소화되는 임계점 타이밍입니다. 이 리스크 팩터들이 실제 시장 반등 시점에 어떤 변수로 작용할지에 대해서는 다음 2편 칼럼에서 심층적으로 짚어보겠습니다.